


Чи може банківська система РФ стати слабкою ланкою машини війни?
За чотири з половиною роки повномасштабної війни проти України фінансова система Російської Федерації зазнала глибокої структурної трансформації.
Офіційні звіти Центрального банку РФ (ЦБ РФ) малюють картину стійкості та контрольованості, однак за цим фасадом ховається накопичення системних ризиків, корозія якісних показників і перехід банківського сектору в стан дефіциту ліквідності, що прогресує.
ЦБ РФ позиціонує свої дії як послідовну антикризову й антиінфляційну політику в межах режиму інфляційного таргетування. Але де-факто регулятор забезпечив функціонування грошово-кредитної системи у двох паралельних вимірах – воєнному та цивільному, що стало вагомим чинником пристосування економіки країни-агресора до війни на виснаження.
Монетарна політика ЦБ РФ
З початку повномасштабного вторгнення політика ЦБ РФ проходила крізь кілька фаз. Наприкінці лютого 2022 року регулятор екстрено підвищив ключову ставку з 9,5% до 20%, запровадив суворі обмеження на рух капіталу, обов’язковий продаж 80% експортної виручки та розформував буфери капіталу банків на 900 млрд рублів.
Це дозволило збити першу хвилю паніки та перейти до пом’якшення монетарної політики. Протягом квітня-вересня 2022 року ключова ставка була знижена до 7,5%, що забезпечило пожвавлення кредитної та загалом економічної активності.
Однак вже з середини 2023 року ЦБ розпочав тривалий цикл монетарного стиснення, піднявши ставку до 21% у жовтні 2024 року. Зміна характеру монетарної політики пояснювалась активізацією споживчого попиту, прискоренням інфляції, девальвацією рубля та підвищенням інфляційних очікувань в умовах рекордного зниження безробіття. Фактично, ЦБ констатував перегрів економіки та виникнення спіралі "заробітна плата – ціни".
Під випливом зростання ключової ставки ЦБ процентні ставки за депозитами наприкінці 2024 року підвищились до рівня 21-24%, а ринкові ставки за кредитами бізнесу на піку сягали 24-25% річних.
На максимальному рівні 21% ключова ставка перебувала до червня 2025 року, після чого ЦБ поступово знизив її до 14% у липні 2026 року. Але деструктивні процеси (з точки зору економіки РФ) вже були запущені: у 2025 році відбулося різке уповільнення темпів економічного зростання, а в І кварталі 2026 року було зафіксоване скорочення реального ВВП на 0,2%.
Водночас жорстка монетарна політика не змогла забезпечити стабільності цін. Темпи інфляції, знизившись до 5,3% у травні 2026 року, протягом трьох літніх місяців прискорились до 6,3%, що не в останню чергу було пов’язано з подорожчанням палива внаслідок ударів Сил оборони України по нафтопереробних заводах.
Кредитування економіки війни
Нестандартність ситуації полягає в тому, що високі ставки пригнічували переважно цивільний сектор економіки. Кредитування військово-промислового комплексу (ВПК) виявилося нечутливим до впливу монетарної політики ЦБ завдяки кільком державним програмам, що реалізовуються, зокрема, через "ВЭБ.РФ" та "Промсвязьбанк".
Крім того, влітку 2022 року був ухвалений закон, який надав уряду РФ право зобов'язувати юридичних осіб (незалежно від форми власності) укладати контракти на виконання робіт і послуг для забезпечення збройних сил та підприємств ВПК. Після цього примус юридичних осіб (зокрема банків) діяти на користь війни набув системного характеру.
У підсумку, загальний обсяг банківських кредитів в економіку РФ з 2022 до І півріччя 2026 року збільшився на 82% – з 88,8 до 161,5 трлн рублів, а рівень покриття кредитами ВВП зріс з 62% у 2021 році до 71% у 2025-му.

Водночас корпоративний кредитний портфель у доларовому еквіваленті за чотири з половиною роки збільшився на $580,2 млрд (з $705,3 млрд до $1285,6 млрд). Розрахунки показують, що без війни приріст кредитів корпораціям не перевищив би $200 млрд, тобто можна зробити висновок, що безпосередньо у ВПК та супутні галузі спрямували до $380 млрд кредитів.
Натомість цивільний сектор потрапив під жорсткий монетарний прес. Річні темпи приросту кредитів індивідуальним підприємцям, досягнувши пікового значення 43% восени 2023 року, різко уповільнились на тлі підвищення ключової ставки ЦБ, а з серпня 2025 року до травня 2026-го перебували в зоні від’ємних значень.
Тобто, пригнічуючи високими процентними ставками економічну активність в цивільному секторі економіки ЦБ РФ фактично сприяв примусовому перерозподілу обмежених ресурсів (зокрема робочої сили) на користь пріоритетного та субсидованого ВПК.
Станом на 01 липня 2026 року 11,5 трлн руб. або 11,8% від загального обсягу кредитів юридичним особам належало до категорії проблемних. Однак, зазначені показники вочевидь не враховують проблем тисяч позичальників, які виникли у липні-серпні внаслідок системних ударів Сил оборони України по складах російських маркетплейсів і промислових об’єктах.
Опосередкованим свідченням того, що ЦБ РФ дещо "прикрашає" дані щодо частки непрацюючих кредитів є резонансна заява голови правління "Сбербанку", зроблена на початку липня.
"У мене кредитний комітет перетворився на комітет з проблемних активів. Я значно більше займаюсь реструктуризацією, ніж наданням нових кредитів", – несподівано відверто зізнався Герман Греф.
Послаблення пруденційного нагляду, пов’язане зі специфікою кредитування ВПК, а також об’єктивне погіршення фінансового стану багатьох позичальників внаслідок війни дають підстави припускати, що обсяг "токсичної" заборгованості в банківському секторі РФ значно перевищує офіційні показники. А це, своєю чергою, створює умови для розгортання в майбутньому кризи платоспроможності банків та масштабного кредитного стиснення.
Депозити та дефіцит ліквідності: переломний 2026 рік
Високі ставки та значні виплати контрактникам забезпечили динамічне зростання депозитів населення, пік якого припав на 2023-2024 роки. Загалом за 4,5 року депозити фізичних осіб збільшились на 97% – з 35,8 до 70,5 трлн руб., що значно перевищує приріст депозитів юридичних осіб як у відносному, так і в абсолютному вимірах.

Нарощення депозитної бази дозволило банкам упродовж чотирьох років підтримувати достатній рівень ліквідності для активного кредитування воєнної економіки та фінансування дефіциту бюджету через купівлю державних облігацій.
Проте у 2025-2026 роках депозитний бум вичерпався. За перше півріччя 2026 року депозити фізичних осіб зросли лише на 920 млрд руб. порівняно з приростом 3162 млрд руб. за аналогічний період 2025 року. Причинами стали зниження ставок, погіршення макроекономічної кон’юнктури та поширення чуток про можливе "заморожування" вкладів державою.
Депозити індивідуальних підприємців за перше півріччя 2026 року взагалі скоротилися на 175 млрд руб. (або на 6%), що є важливим індикатором погіршення умов ведення мікро- та малого бізнесу.
Загальмування припливу депозитів супроводжується стрімким нарощуванням обсягу готівки поза банками, який за січень-вересень 2026 року зріс майже на 3 трлн руб. Окрім вищезгаданих факторів цей процес пов’язаний з активною тінізацією бізнесу у відповідь на підвищення податків з початку 2026 року.
Як наслідок, з лютого 2026 року банківський сектор РФ перейшов у стан дефіциту ліквідності, що прогресує – чого не спостерігалося з початку війни. У вересні 2026 року дефіцит ліквідності перевищив 3 трлн руб.: вимоги ЦБ до банків за операціями з надання ліквідності сягнули 7,2 трлн руб. при зобов'язаннях перед банками на рівні 4,2 трлн руб.
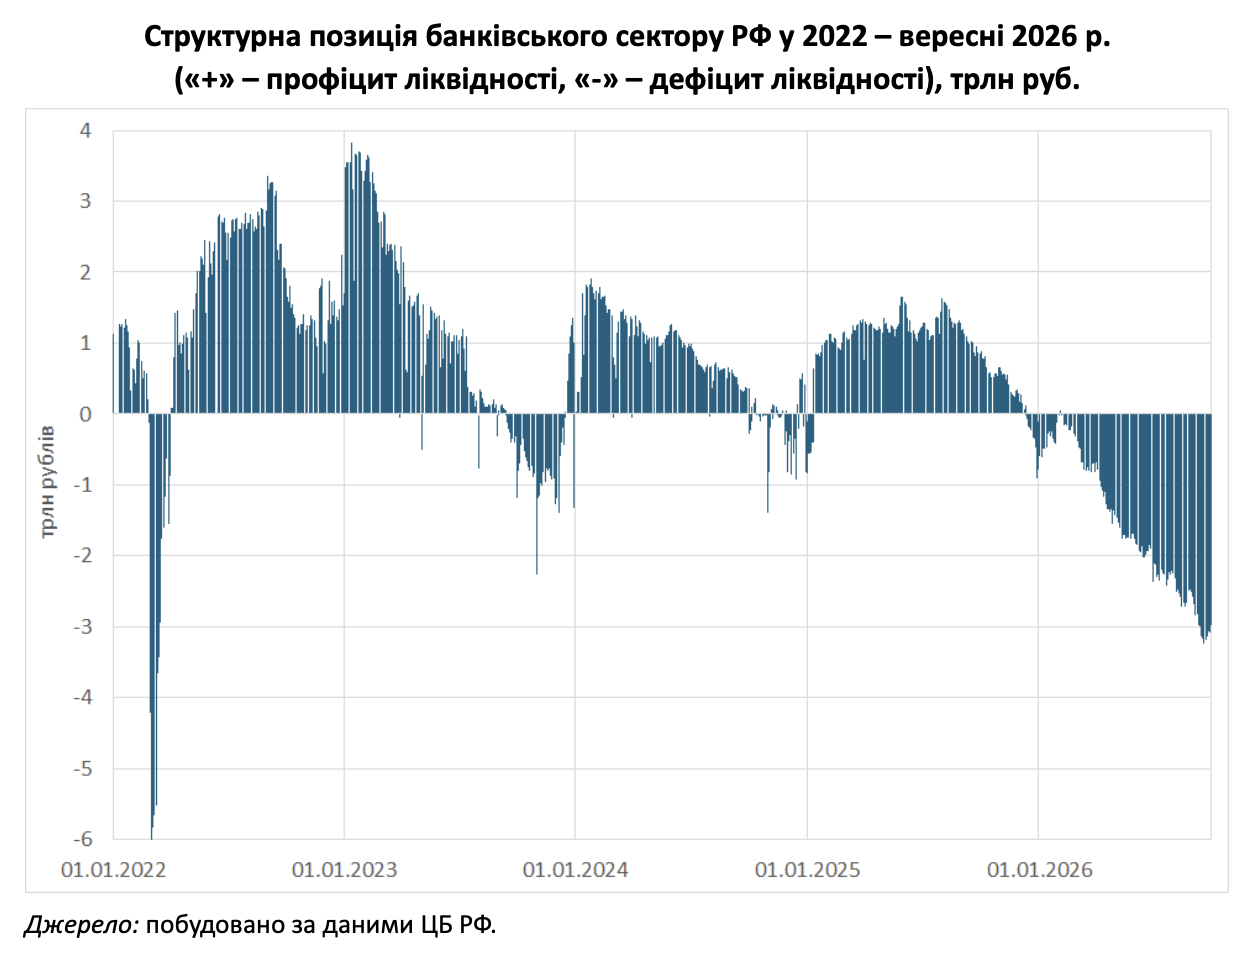
Основним джерелом поповнення ліквідності банків є операції репо з ЦБ, активність яких значно зросла з осені 2025 року. У вересні 2026 року зобов’язання банків за такими операціями коливались в діапазоні від 4,4 до 6,6 трлн руб. Отримані ресурси банки часто використовують для вкладення у державні облігації, що означає приховане емісійне фінансування дефіциту бюджету з відповідними інфляційними ризиками.
Проте у липні 2026 року система дала збій. Керівництво державного "Сбербанку" повідомило, що банк не має вільної ліквідності для купівлі державних облігацій, а Мінфін призупиняв проведення аукціонів з їх розміщення на невизначений термін. У вересні аукціони відновилися, проте Мінфін був змушений підвищити дохідність облігацій до понад 16% річних, тоді як у червні вона перебувала в діапазоні 14-15%.
Тобто, в моменті владі РФ вдалося знайти порозуміння з банківським сектором, але механізм вже не можна назвати безвідмовним.
Підсумовуючи слід констатувати, що попри оптимістичність офіційної статистики в банківській системі РФ окреслилось декілька тенденцій, посилення яких може спричинити серйозні негативні наслідки з точки зору можливостей країни-агресорки фінансувати війну. Передусім йдеться про неминуче погіршення якості кредитного портфеля та поглиблення дефіциту ліквідності банків.
Тож варто використовувати будь-яку можливість для погіршення платоспроможності позичальників і підриву довіри росіян до банків, щоб фінансова криза в РФ стала реальністю.
Детальніше про поточний стан і перспективи воєнної економіки РФ можна прочитати в нещодавно оприлюдненому дослідженні Growford Institute.


