


Втрата документів і зруйновані приміщення: як бізнесу підтвердити неможливість сплати податків
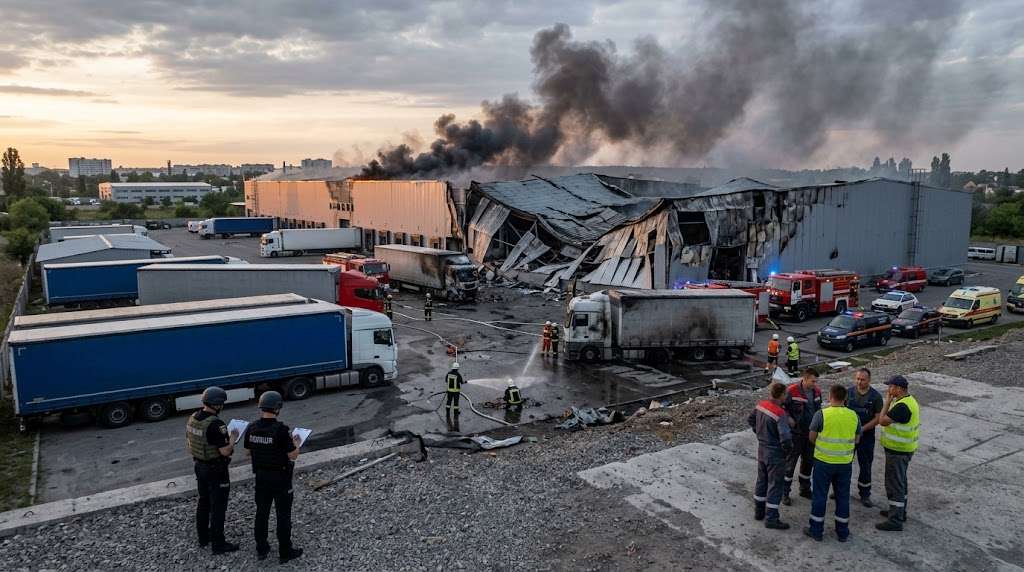
Підприємства, які внаслідок російських обстрілів втратили доступ до документів, обладнання чи виробничих приміщень і через це не можуть своєчасно сплачувати податки або подавати звітність, мають право скористатися двома передбаченими законодавством механізмами.
Про це повідомляє народна депутатка Ніна Южаніна, коментуючи роз'яснення Державної податкової служби.
Перший механізм ‒ розстрочення або відстрочення податкових зобов'язань і боргу (стаття 100 Податкового кодексу України).
Ця процедура передбачає сплату процентів, які розраховуються на основі 120% річної облікової ставки НБУ.
Другий механізм ‒ підтвердження неможливості виконання податкових обов'язків через війну відповідно до наказу Міністерства фінансів №225.
За яких обставин можна скористатися цим механізмом:
-
Знищення документів або обладнання.
-
Відсутність доступу до документів чи виробничих потужностей.
-
Розташування підприємства на території бойових дій або тимчасової окупації.
-
Інші обставини, підтверджені документально, які унеможливили виконання податкових обов'язків.
Що потрібно зробити:
-
Подати до ДПС заяву в довільній формі, зазначивши податкові обов'язки, які підприємство не може виконати, та причини цього.
-
Додати документи на підтвердження обставин: акти про руйнування, документи ДСНС, витяги з ЄРДР, банківські документи тощо залежно від конкретної ситуації.
-
Дотриматися встановлених строків подання. Для підприємств, які через війну втратили можливість виконувати податкові обов'язки, передбачено 60 календарних днів із першого дня місяця, наступного за місяцем відновлення такої можливості, для подання заяви та підтвердних документів.
Як діє ДПС:
-
Розглядає заяву протягом 20 календарних днів.
-
Якщо наданих документів недостатньо, пропонує подати додаткові.
-
Надає платнику 10 календарних днів для подання додаткових документів.
-
Ухвалює вмотивоване рішення.
Що це дає?
Якщо неможливість виконання податкових обов'язків підтверджено, платник звільняється від відповідальності за їх несвоєчасне виконання відповідно до законодавства. Водночас самі податкові зобов'язання не анулюються.
Важлива норма наказу №225 передбачає, що обов'язок доведення можливості або неможливості своєчасного виконання податкового обов'язку покладається на контролюючий орган.
Як повідомлялося, українські підприємства, що зазнали збитків унаслідок російських атак, зможуть брати в оренду державні та комунальні приміщення без проведення аукціону.
Читайте також: Уряд не відмовляється від ідеї підвищити ПДВ на 1% для фонду підтримки бізнесу


