


Непробитий чек у блекаут може обернутись штрафом: як довести податковій, що світла не було
В Україні сезон зимових відключень цього року почався в першій половині осені: уже 1 жовтня Укренерго запроваджувало погодинні відключення для всіх споживачів і графіки обмеження потужності для промисловості та бізнесу. Відключення ускладнюють бізнесу не лише щоденну роботу, а й виконання податкових обов’язків: можна не встигнути закрити касу, зареєструвати податкову накладну чи подати звіт, а за пропущені строки передбачені штрафи.
У цьому матеріалі Бізнес Цензор розповідає, чи буде штраф, якщо через відключення не вдалося закрити касу, скільки коштує непробитий чек, як довести податковій, що світла справді не було, і чому навіть сертифікат Торгово-промислової палати не гарантує скасування штрафу та яка позиція ДПС щодо автоматичних урахувань блекаутів.
Не встигли закрити касу: чи буде штраф?
Підсумковий фіскальний чек за зміну (Z-звіт) потрібно створювати щодня, якщо були розрахунки, і на звичайному "залізному" РРО, і на програмному. Коли світло вимикають надвечір, є ризик, що вчасно закрити зміну не вдасться.
Z-звіт, який не вдалося зняти через підтверджене аварійне відключення світла, не привід для штрафу, розповідає в коментарі Бізнес Цензору старший юрист LCF Law Group Ігор Бєліцький. Створити його можна не пізніше наступного робочого дня, до початку розрахунків.
Головне – мати чим підтвердити відключення. У ДПС раніше пояснювали, що доказом може бути, зокрема, інформація на сайтах енергопостачальних компаній про відключення в цій місцевості. Якщо підтвердити не вдасться, відповідальність за ст. 155-1 Кодексу про адміністративні правопорушення нестимуть посадові особи й ті, хто проводив розрахунки (відповідно до КУпАП, штраф для касира становить від 34 до 85 грн, для посадових осіб – від 85 до 170 грн, а за повторне порушення протягом року – від 85 до 170 грн і від 170 до 340 грн відповідно).
Скільки коштує непробитий чек у блекаут
Найдорожчими для бізнесу є штрафи за порушення на касі, зазначає Бєліцький. За статею 17 Закону про застосування реєстраторів розрахункових операцій (РРО) штраф за перше порушення становить 100% вартості проданих товарів чи послуг, за кожне наступне – 150%. Важливо, що кожен непробитий чек вважається окремим порушенням, а пільгові ставки закінчилися 1 серпня 2025 року.
Уникнути цього допомагає резервний спосіб розрахунків, пояснює Бєліцький.
Важливо: Якщо РРО не працює через тимчасове відключення світла, до 7 робочих днів можна розраховуватися через зареєстровані книгу обліку розрахункових операцій і розрахункові книжки або через зареєстроване резервне РРО (п. 10 розд. III Порядку реєстрації та застосування РРО). Після відновлення живлення всі суми за цей час потрібно провести через РРО окремо за кожною ставкою ПДВ, а в разі обнулення пам'яті – і за контрольною стрічкою, та зняти Z-звіт.
Програмний РРО (ПРРО) працює інакше: без зв'язку з фіскальним сервером він переходить в офлайн-режим і передає дані після відновлення зв'язку. На час воєнного стану ДПС допускає перевищення ліміту 168 годин офлайн на місяць, каже Бєліцький.
Штраф прийшов, а світла не було: чим це довести?
Одного документа, який знімає всі питання, немає: ДПС і суди оцінюють пакет доказів, каже Бєліцький. До нього, за словами юриста, входять:
- офіційні повідомлення оператора системи розподілу чи Укренерго про графіки й аварійні відключення (скриншоти з датою, часом і адресою підприємства);
- офіційна відповідь обленерго на запит про публічну інформацію (відповідають протягом 5 робочих днів) – найсильніший доказ;
- лист чи довідка інтернет-провайдера або банку про відсутність зв'язку;
- акт комісії підприємства: коли не було світла чи зв'язку і яку саме дію не вдалося виконати;
- журнал роботи генератора, фото й відео, номер звернення на гарячу лінію.
Вирішальне значення має причинно-наслідковий зв'язок, наголошує юрист: у граничний день у ці години світла не було, і через це платник не зміг зареєструвати податкову накладну чи подати звіт. Загальної відсилки на відключення в місті для цього недостатньо.
Як і коли подати заяву про неможливість виконати податкові обов'язки
Щоб відключення визнали причиною порушення, потрібна заява до ДПС, і подати її треба вчасно, пояснює Бєліцький. Її можна подати через Електронний кабінет, особисто чи поштою – до податкової або в будь-який сервісний центр. Порядок підтвердження неможливості виконати обов'язки затверджено наказом Мінфіну від 29 липня 2022 року № 225 (далі – Порядок № 225).
Важливо: Заяву подають одночасно з виконанням обов'язку (подали звіт, зареєстрували накладну), але не пізніше ніж за 60 календарних днів, які рахують з 1-го числа місяця, наступного за місяцем відновлення можливості. Якщо можливості так і не було, обов'язок виконують протягом шести місяців після припинення воєнного стану.
Приклад юриста: умовно, якщо можливість повернулася в жовтні 2026 року, крайня дата – 30 грудня 2026 року.
Водночас у лютому в Мінфіні уточнювали, що доводити, що в платника була можливість виконати обов'язок, має ДПС. Для цього податкова може запитувати підтвердження відключень в інших органів.
У заяві потрібно:
- обґрунтувати неможливість із посиланням на докази;
- перелічити обов'язки, які не вдалося виконати;
- додати документи.
ДПС розглядає її 20 календарних днів; якщо документів бракує, надсилає попереднє рішення, і є 10 днів, щоб їх донести. Позитивне рішення звільняє від відповідальності, але не від самого обов'язку: звіт треба подати, а накладну зареєструвати.
Без заяви ДПС і суди виходять із того, що можливість виконати обов'язок була, додає Бєліцький.
Що буде, якщо заяву не подали: судова практика
Якщо заяви не було, шанси скасувати штраф різко падають, каже Бєліцький. Посилатися на форс-мажор можна й після штрафу: у запереченнях на акт перевірки, в адміністративній скарзі й у суді.
Юрист наводить дві справи Верховного Суду, які закінчилися не на користь платників (суми й деталі – за текстом постанов):
- У справі № 160/12290/23 підприємство з Дніпропетровщини оскаржувало штраф 220 572,76 грн за несвоєчасну реєстрацію накладних і серед причин називало відключення електроенергії.
Заяви за Порядком № 225 і сертифіката Торгово-промислової палати (ТПП) у матеріалах справи не було, тому суд виходив із того, що платник міг виконати обов'язок вчасно, і залишив штраф майже без змін.
- У справі № 200/4768/23 газопостачальне підприємство мало сертифікат регіональної ТПП, який засвідчував форс-мажор через воєнні дії, але штраф у 20 852 493,24 грн залишився.
Суд визнав, що сертифікат не може бути єдиною й безумовною підставою для звільнення від відповідальності, а зв'язку між форс-мажором і пропуском строків платник не довів: підприємство працювало весь цей час.
"Усталеної практики, де сам факт відключень визнано достатнім для скасування податкового штрафу, я не бачу", – каже Бєліцький.
Сертифікат ТПП теоретично можна отримати й пізніше: у господарських спорах Верховний Суд у 2026 році це допускав за умови своєчасного повідомлення про форс-мажор. Але в податковому спорі суд спитає, чому платник не звернувся одразу, зазначає юрист.
Коли податкова відмовить у заяві про неможливість виконати обов'язок
Закон не зобов'язує мати генератор чи станцію зарядки, пояснює Бєліцький. Але, за його словами, податкова й суди дивляться, чи міг платник виконати обов'язок попри відключення, тому відмовити можуть, якщо:
- відключення були за опублікованим графіком, тобто передбачувані;
- світла не було лише в останній день строку;
- між відключеннями було "вікно", коли обов'язок можна було виконати;
- був генератор, інший офіс чи дистанційний доступ у бухгалтера, а платник ними не скористався.
Для податкових накладних і розрахунків коригування у воєнний час діють подовжені строки реєстрації (п. 89 підрозд. 2 розд. XX Податкового кодексу), тому, за словами юриста, аргумент "не встигли" потребує серйозних доказів. Він радить виконувати обов'язки завчасно, у вікна між відключеннями.
У відповіді на запит Бізнес Цензора ДПС назвала дві підстави для відмови в підтвердженні неможливості виконати обов'язки:
- Ненадання платниками підтверджувальних документів щодо неможливості виконання податкових обов'язків;
- Продовження виконання платником податкових обов'язків, зокрема подання звітності та декларування показників, що свідчать про здійснення господарської діяльності, реєстрація податкових/акцизних накладних, здійснення імпортних/експортних операцій.
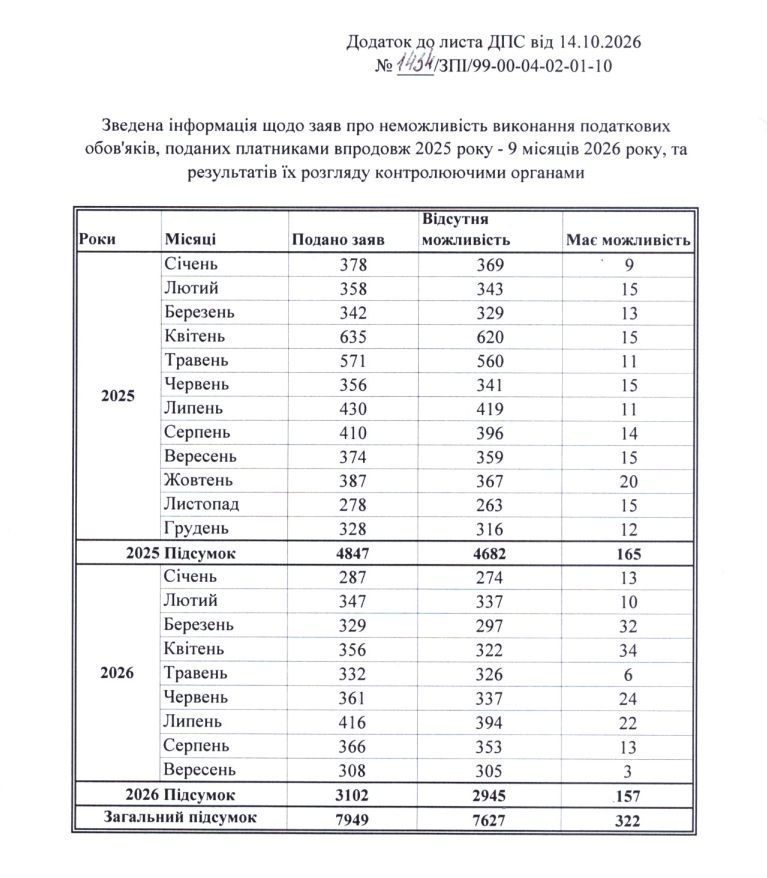
Відповідно до отриманої Бізнес Цензором статистики ДПС, з січня 2025 до вересня 2026 року платники подали 7 949 заяв про неможливість виконати податкові обов'язки, позитивні рішення податкова ухвалила для 7 627 платників (тобто у понад 95%). Скільки з цих заяв пов'язано з відключеннями світла, невідомо: ДПС не веде облік заяв за підставами.
Які ще штрафи загрожують бізнесу
За несвоєчасну реєстрацію податкової накладної у мирний час штраф становить 10-50% суми ПДВ (ст. 120-1 Податкового кодексу), у воєнний – від 2% до 25% залежно від тривалості прострочення (п. 90 підрозд. 2 розд. XX), каже Бєліцький.
Для пільгових і нульових операцій штраф становить 2% обсягу постачання, але не більше 1020 грн. За несвоєчасну звітність (ст. 120 Податкового кодексу) штраф фіксований: 340 грн, а при повторному порушенні – 1020 грн.
Самі по собі це найменші суми, але до них додається ризик несвоєчасної сплати податку: штраф і пеня.
Що робити бізнесу вже сьогодні
Щоб уникнути штрафів і бути готовими заздалегідь, юрист радить:
- щодня фіксувати відключення: скриншоти, акти, запити до обленерго;
- після першого ж пропуску подавати заяву за Порядком № 225;
- планові відключення враховувати заздалегідь: реєструвати накладні й подавати звіти у "вікна";
- для великих сум ПДВ чи систематичних збоїв додатково оформити індивідуальний сертифікат ТПП.
Нагадаємо, наприкінці січня голова комітету Верховної Ради з питань фінансів, податкової та митної політики Данило Гетманцев просив Мінфін і ДПС вважати достатнім доказом офіційне повідомлення про відключення на каналах енергокомпаній.
Утім Мінфін 4 лютого нагадав про чинну процедуру: окрема заява з документами й рішення ДПС щодо кожного платника. Спрощення поки не запровадили, зазначає Бєліцький. Діє чинний Порядок № 225.
"Мій висновок: не чекайте на штраф", – каже юрист.
У відповіді на запит Бізнес Цензора в ДПС повідомили, що автоматичне звільнення від відповідальності на підставі графіків відключень електроенергії чинні акти не передбачають, а "в ДПС можливість такого звільнення на сьогодні не розглядається".


