


Чого прагне досягти НБУ підвищенням облікової ставки?

17 вересня Правління НБУ ухвалило рішення збільшити облікову ставку до 16,0% річних. Отже, реальна процентна ставка (за мінусом інфляції) досягла +7,9%.
Це суттєво випереджає темпи реального зростання ВВП в Україні (за 8 місяців: +0,2% р/р) та станом на вересень є найвищим в Європі рівнем реальної ставки (після Росії). Дане рішення посилить монетарний тиск на кредитний процес та економічне відновлення і водночас не матиме ефективного впливу на інфляцію.
Чому рішення НБУ не консистентне з макроекономічними умовами:
- Воєнні шоки нівелюють фактор штучної процентної привабливості гривневих активів.
- Процентні ставки не впливають на інфляцію витрат.
- Трансмісійні канали в Україні – слабкі та недієві (ставка НБУ ефективно не впливає на інші ставки, розмір каналів є мізерним, а процентна маржа банків – гігантською).
- Бізнес потребує доступного ринкового позичкового фінансування для активізації кредитно-інвестиційної діяльності.
- Держава потребує доступного фінансування для закриття фіскального дефіциту та потреб в обороні і безпеці.
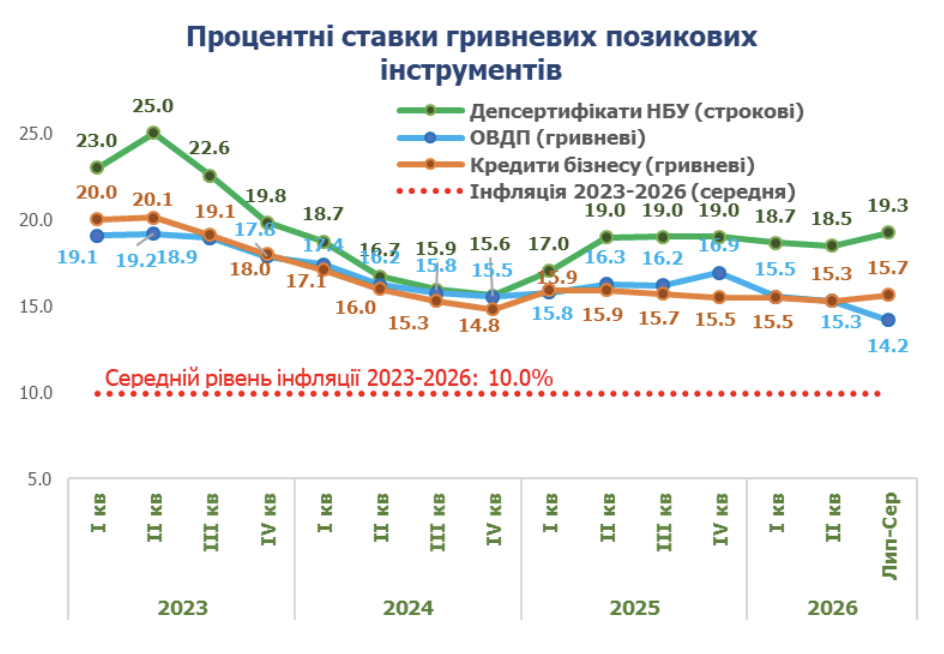
Монетарний дизайн НБУ є економічно нелогічним. Зараз (як і три роки поспіль) в системі ключових процентних ставок банків – найвищий рівень дохідності мають інструменти з нульовим рівнем ризику – строкові депозитні сертифікати НБУ. Водночас усі основні ставки фінансових ринків протягом 2023-2026 років в рази перевищують середній рівень інфляції за цей період.
Наслідком неспроможності НБУ впливати на інфляцію є постійне перенесення строків досягнення інфляційного таргета. Згідно з новим планом НБУ досягнення таргета у 5% очікується аж у 2028 році. У Нацбанку це називається "горизонт політики".
Вартість процентної політики. Суспільство витрачає сотні мільярдів гривень на політику, результат якої постійно і безвідповідально відкладається. Процентні витрати НБУ на монетарну політику за 8 місяців 2026 року склали 70 млрд грн, а всього з початку війни – вже понад 360 млрд грн коштів платників податків.
Монетарна політика та кредитування. Тривала жорстка монетарна політика послабила стимули банків до кредитування. Зараз рівень кредитування економіки скоротився до найнижчих у світі 15% ВВП, а частка кредитів серед джерел інвестицій – до 4%.
Номінальний приріст кредитування за останній рік становить 34%, однак випереджаюче зростання забезпечують пільгові кредити "5-7-9" (+38%) що потребує додаткових витрат Уряду). Загальний приріст чистого кредитування навіть не покриває зростання цін на промислові товари (+34% проти +43% відповідно).
Банки просто не мають комерційного інтересу кредитувати економіку. На кінець червня 2026 року кредити займають лише 35% в структурі активів банків (в 2019 році було 52%). Частка пільгових кредитів вже перевищує 25% кредитного портфеля гривневих кредитів.
Монетарна політика без кредитування – це імітація. Кредити – це не лише інвестиції бізнесу, але й базовий канал монетарної трансмісії, без якого ефективна передача імпульсів процентної ставки до товарних ринків просто не відбувається. Однак, НБУ ігнорує дану структурну проблему та перманентно проводить монетарну політику з параметрами, які дестимулюють кредитний процес. Замість системних рішень на рівні монетарної політики, НБУ концентрується на нішових продуктах (ESG-кредити, інклюзивне кредитування, енергетичні кредити, "жіноче" кредитування).
Висновки
- В нинішніх умовах процентна політика НБУ не може впливати на інфляцію, оскільки поточна інфляція диктується витратними чинниками, а канали монетарної трансмісії залишаються слабкими.
- Ключові чинники поточної інфляції – ріст витрат на енергетику та логістику, ріст світових цін на енергоносії, податки, "керована" девальвація гривні. Усі ці чинники не залежать від процентної ставки НБУ.
- Нинішній формат процентної політики НБУ більше генерує додаткові структурні шоки для економіки, аніж здійснює стабілізуючу роль. Обмежуючи ринкове кредитування, НБУ створює перешкоди для нарощування виробництва та пом’якшення шоків пропозиції, що поглиблює торговий дефіцит і навть провокує структурну інфляцію.


