


Долар по 45: чому девальвує національна грошова одиниця
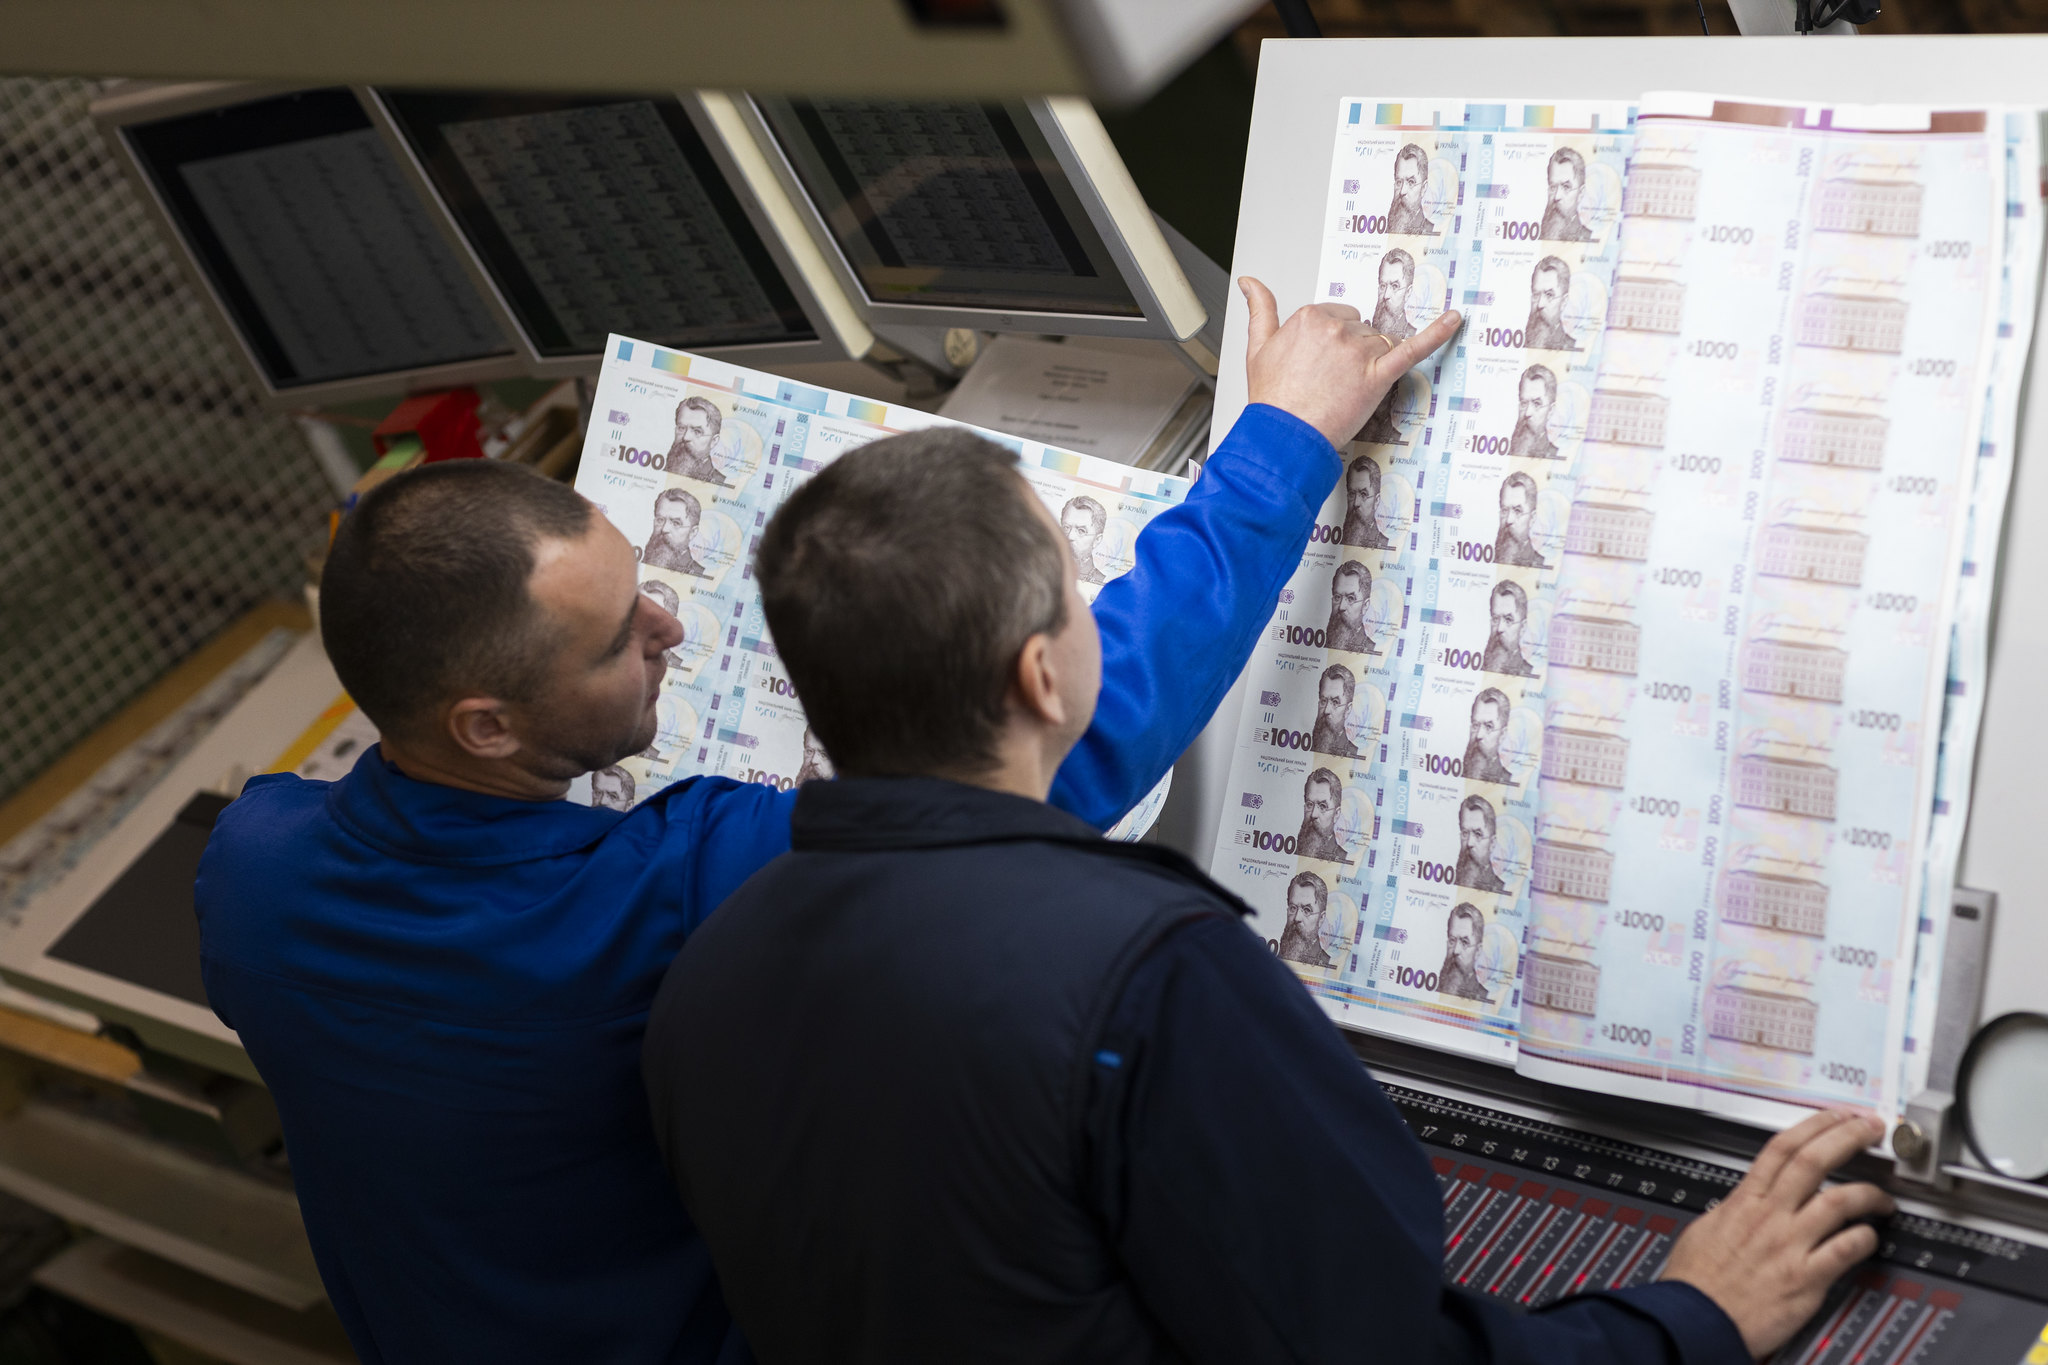
Сьогоднішнє керівництво НБУ любить завжди повторювати про історичність своєї місії, значущість самого себе, однак перестало після критики з 2022 року висувати себе як всесвітньовідомі і міжпланетні постаті.
Але то таке… Можна висунути в книгу рекордів імені Самого себе.
Якщо приземлитися на реалії і більше не звертати увагу на розмови на тротуарі про курс, то можна побачити наступне. Понад 45 гривень за долар – нова історична позначка, з якою Україна зустріла початок жовтня. На 6 жовтня офіційний курс становив 45,0564 грн за долар. Напередодні, у вересні, валютні інтервенції Національного банку сягнули близько $5,5 млрд. За зовні невеликими коливаннями курсу стоїть дедалі більший обсяг проданої державою валюти.
Для громадянина ця ситуація має цілком конкретний зміст тому, що зарплату, пенсію та більшість заощаджень він отримує у гривні, тоді як ціни на багато що залежать від імпорту. Послаблення гривні здатне додавати витрат і сім’ї, і підприємству, а зменшення резервів звужує можливості держави пом’якшувати наступні потрясіння. Саме тому питання до політики НБУ виходять далеко за межі щоденної таблиці курсів.
"Новий знак долара" для мене – назва ціни валютної політики за нинішнього керівництва Нацбанку. Слова про "спалювання" резервів – є публіцистична оцінка небезпеки тривалого витрачання валютного запасу без достатнього посилення економічних основ гривні. Це не твердження про привласнення коштів чи встановлене судом порушення Конституції, але це вимога оцінювати керівництво НБУ за результатом, який відчуває суспільство.
Хоча якщо подивитися в історичному контексті, то пишненько тут виглядала дещо інша "реформаторкиня". Для порівняння наведу офіційний курс НБУ на початок та наприкінці перебування на посаді Голів Нацбанку після 2014 року. Усі значення – гривень за 1 долар США, округлено до копійок.
| Голова НБУ | Період на посаді | Курс на початку | Курс наприкінці | Подорожчання долара за період* |
| Степан Кубів | 24.02.2014–19.06.2014 | 8,94 | 11,85 | +32,6%. |
| Валерія Гонтарєва | 19.06.2014–15.03.2018 | 11,85 | 26,01 | +119,4%. |
| Яків Смолій | 15.03.2018–03.07.2020 | 26,01 | 27,18 | +4,5%. |
| Кирило Шевченко | 16.07.2020–06.10.2022 | 27,12 | 36,57 | +34,8%. |
| Андрій Пишний | Із 07.10.2022; порівняння до 06.10.2026 | 36,57 | 45,06 станом на 06.10.2026 | +23,2%. |
*Відсотки розраховані за неокругленими курсами як зростання гривневої ціни долара. Це порівняння динаміки за відповідні періоди; саме по собі воно не визначає особистий внесок кожного керівника в зміну курсу.
Уточнення щодо Гонтаревої та Смолія: з 11 травня 2017 року обов’язки голови НБУ виконував Яків Смолій, хоча формально його призначили 15 березня 2018 року. На початку виконання обов’язків курс становив 26,46 грн/$. Отже, якщо враховувати й цей період, за керівництва Смолія курс змінився з 26,46 до 27,18 грн/$, тобто долар подорожчав приблизно на 2,7%.
Отже, масштаб проблеми видно із зіставлення дат: на початок 2026 року міжнародні резерви становили $57,3 млрд, а на 1 вересня – $48,7 млрд. Отже, за вісім місяців запас зменшився приблизно на $8,6 млрд, або на 15%. Це мій розрахунок за оприлюдненими величинами, а не сума валютних інтервенцій.
Розрізняти ці показники необхідно, тому що продаж валюти – операція, під час якої НБУ отримує гривню і величина резервів водночас залежить від зовнішніх надходжень, державних виплат, переоцінки активів й інших операцій. Тому $5,5 млрд вересневих інтервенцій не означають автоматичного зменшення резервів на стільки ж. Наведений тут запас на 1 вересня також не можна видавати за залишок на початок жовтня.
Серпневий обсяг резервів покривав близько чотирьох місяців майбутнього імпорту. Це суттєвий запас, який не дає підстав оголошувати неминучий валютний обвал, однак у країні, що воює його достатність визначається ще й надійністю фінансування, майбутніми виплатами та масштабом можливих нових руйнувань. Тому самого порівняння з умовним мінімумом недостатньо.
Сильний аргумент НБУ слід назвати прямо. Україна має структурний дефіцит валюти: приватна пропозиція не покриває потреби ринку, а міжнародна допомога частково надходить до резервів, перетворюється на гривневі бюджетні видатки, а згодом частина цих коштів формує попит на імпорт. НБУ продає валюту, щоб цей розрив не спричинив дестабілізацію тому можна цьому і повірити. Сам регулятор визнає обмежені можливості облікової ставки та важливу роль інтервенцій.
Особливо важливо врахувати оборонні потреби. На даний час підвищений попит пов’язують, зокрема, з імпортом компонентів для виробництва зброї та скороченням аграрного експорту. Вони також очікують, що зовнішнього фінансування вистачатиме для компенсації дисбалансів принаймні до кінця першого півріччя 2027 року – це прогноз, а не гарантія.
Російська агресія є головним джерелом руйнування виробництва, логістики й експортного потенціалу України та приписувати її наслідки виключно Національному банку було б неправдою. Водночас війна робить якість монетарних рішень особливо важливою: обмежений валютний ресурс потрібно використовувати так, щоб сьогоднішня стабілізація не збільшувала завтрашню вразливість.
Конституційний критерій сформульований чітко. Стаття 99 Конституції встановлює: "Забезпечення стабільності грошової одиниці є основною функцією центрального банку держави – Національного банку України". За цією нормою стоїть суспільна потреба довіряти грошам, у яких люди працюють, заощаджують і планують життя.
Водночас стаття 6 Закону "Про Національний банк України", який на відповідність Конституції України варто було б перевірити вже дано – визначає пріоритет цінової стабільності, а сприяння фінансовій стабільності й економічному зростанню підпорядковане встановленій законом ієрархії цілей. Конституція не закріплює конкретного курсу до долара, а сам факт девальвації не доводить її порушення і валютні інтервенції прямо передбачені законом як інструмент політики.
Отже, юридично коректна претензія до НБУ полягає в необхідності оцінити, наскільки його рішення забезпечують виконання конституційної функції, однак економічне питання ще гостріше: чи зберігається купівельна спроможність гривні і чи стає її стабільність менш залежною від чергового зовнішнього траншу? На моє переконання, тривале погіршення обох складових підриває зміст цієї функції, навіть коли кожна окрема операція формально законна.
Інфляція показує, чому стабільність не можна зводити до обмінного курсу. У серпні річне зростання споживчих цін становило 8,1%, а умовний незмінний кошик, який роком раніше коштував 10 тисяч гривень, за такого середнього темпу подорожчав би до 10 810 гривень. Це ілюстрація індексу, а не оцінка витрат кожної родини: особистий набір покупок може дорожчати інакше. У мене наприклад на ікру (не кабачкову), морепродукти і молоко звичайне – алергія.
НБУ відповів на посилення ризиків підвищенням облікової ставки: з 18 вересня вона становить 16%. Регулятор пояснив рішення потребою підтримати гривневі активи, валютну стійкість та інфляційні очікування. Зауважу, що ця логіка має підстави: привабливі гривневі заощадження можуть стримувати попит на іноземну валюту, проте висока ставка має і ціну для позичальника та відновлення виробництва.
Механічна різниця між ставкою 16% та серпневою інфляцією 8,1% становить 7,9 процентного пункту і називати її точною реальною ставкою було б некоректно: рішення про майбутні заощадження й інвестиції залежать від очікуваної інфляції, а не лише від минулої. Але такий розрив посилює вимогу до НБУ пояснювати, який додатковий результат дає жорсткість і скільки вона коштує економіці.
Підвищення ставки не відбудовує знищену підстанцію і не відкриває морський шлях, а також не замінює імпортний компонент українським. Воно може стримати вторинний ціновий тиск та попит, проте водночас ускладнює фінансування підприємств, здатних збільшити пропозицію товарів і валютну виручку. Саме тому доцільність кожного такого рішення потрібно оцінювати разом із його впливом на виробничі інвестиції та майбутній експорт.
Це не означає, що негайне різке зниження ставки вирішить проблему, воно може прискорити вихід із гривневих активів і збільшити потребу в інтервенціях. Так само девальвація сама по собі не створить нових експортних потужностей: вона здорожчує імпортне обладнання, енергію та оборонні закупівлі. Тому Україна потребує узгодженого набору рішень, який враховує і валютні ризики, і здатність економіки відновлюватися.
Публічна оцінка політики має відповідати на питання, що сталося б за іншого поєднання ставки, валютних обмежень і темпу зміни курсу і без такого порівняння одночасне скорочення резервів та послаблення гривні є сигналом проблеми, але ще не доказом, що всі інтервенції були марними. НБУ повинен переконливо показувати суспільству, яких більших втрат вдалося уникнути і чому обрана ціна є виправданою.
Ризик надмірних інтервенцій визнають і міжнародні документи. У матеріалах першого перегляду програми МВФ 2026 року ішлося про очікуване недотримання червневого орієнтира чистих міжнародних резервів приблизно на $2,9-3,1 млрд на тлі посилення зовнішніх шоків. Документ водночас підтримує гнучкіший курс. Чисті резерви за методикою програми та валові резерви, про які йшлося вище, – різні показники.
Звідси випливає практичний висновок: зберігати довіру до гривні слід через зрозумілу стратегію реагування на ризики, тому учасники ринку мають розуміти логіку рішень, не отримуючи обіцянки гарантованого курсу. Оголошений наперед односторонній рух може стимулювати дострокові закупівлі валюти, водночас захист довільної позначки за будь-яку ціну здатний виснажувати резерви. Потрібна гнучкість, обмежена вимогами фінансової та цінової стабільності.
Першим кроком має стати розгорнута публічна оцінка вартості валютної стабілізації. НБУ вже оприлюднює статистику, але суспільству потрібен доступний аналіз внеску основних чинників: критичного імпорту, оборонних закупівель, операцій населення, дозволених переказів капіталу та зміни експортної пропозиції – йдеться про агреговані дані, без розкриття оборонної чи банківської таємниці.
Другий крок – чіткі умови подальшого пом’якшення валютних обмежень. Кожне рішення, яке дозволяє додатковий відплив валюти, варто супроводжувати оцінкою його впливу на резерви й очікуваного ефекту для інвестицій і значення мають фактичні надходження капіталу, підтверджене зовнішнє фінансування та запас міцності за несприятливого сценарію. Припущення про майбутню довіру інвесторів мають перевірятися результатами.
Третій крок – посилення виробничого джерела валютної стійкості. Уряд має відповідати за страхування воєнних ризиків, експортну логістику, енергетичну стійкість і прозорі гарантійні програми. Завдання НБУ – у межах свого мандата усувати невиправдані перепони для життєздатного кредитування та оцінювати, як його інструменти впливають на банки й позичальників, а фінансування таких програм має бути визначеним, а ризики – контрольованими.
Четвертий крок – спільні сценарії Мінфіну та НБУ на випадок затримки допомоги, нових руйнувань або подальшого скорочення експорту, які повинні показувати потребу у валюті, запас резервів після запланованих виплат та послідовність дій. Незалежність центрального банку цілком сумісна з координацією: рішення щодо бюджетних видатків, державного боргу й валютного ринку впливають одне на одне.
Нарешті, потрібна змістовна підзвітність. Стаття 51 закону передбачає підзвітність НБУ Президенту та Верховній Раді в межах їхніх конституційних повноважень; закон також визначає контрольну роль Ради НБУ – де голови Ради немає ще з 2022 року. Саме ці механізми мають давати публічну оцінку результатам політики. Парламентське обговорення її ефективності повинно спиратися на дані, зберігаючи самостійність регулятора у виборі інструментів.
Андрій Пишний і Правління НБУ мають пояснити, за яких умов сьогоднішні багатомільярдні продажі валюти забезпечать тривалішу стабільність, як захищатиметься купівельна спроможність гривні та який план діятиме за погіршення зовнішнього фінансування, а ці відповіді повинні містити перевірювані припущення, строки й критерії перегляду рішень. Обіцянка контролю над ситуацією сама по собі не є таким критерієм.
Найважливіший результат валютної політики – здатність громадян і підприємств планувати своє майбутнє у гривні. Зрозуміло, що резерви дають державі час і захист, а ефективність влади визначається тим, наскільки продуктивно використано цей час для зміцнення економіки. Кожен наступний мільярд інтервенцій має наближати нас до стійкішої гривні і саме такого змісту я як громадянин України очікую від виконання конституційного обов’язку Національного банку.


