


Чому в Україні продовжує прискорюватись інфляція
У жовтні річна інфляція прискорилася до 11,0% порівняно з 10,0 % у вересні, до попереднього місяця ціни зросли на 1,8%. Основними драйверами прискорення інфляції виступили ціни на овочі (+10% до попереднього місяця) та тарифи водопостачання (+10%).
Продовжують зростати ціни на пальне (+5%) та цукор (+5%). Українська інфляція домінантно формується ситуативними чинниками воєнного, сезонного, адміністративного та геополітичного характеру, які не залежать від монетарної політики та процентних ставок.
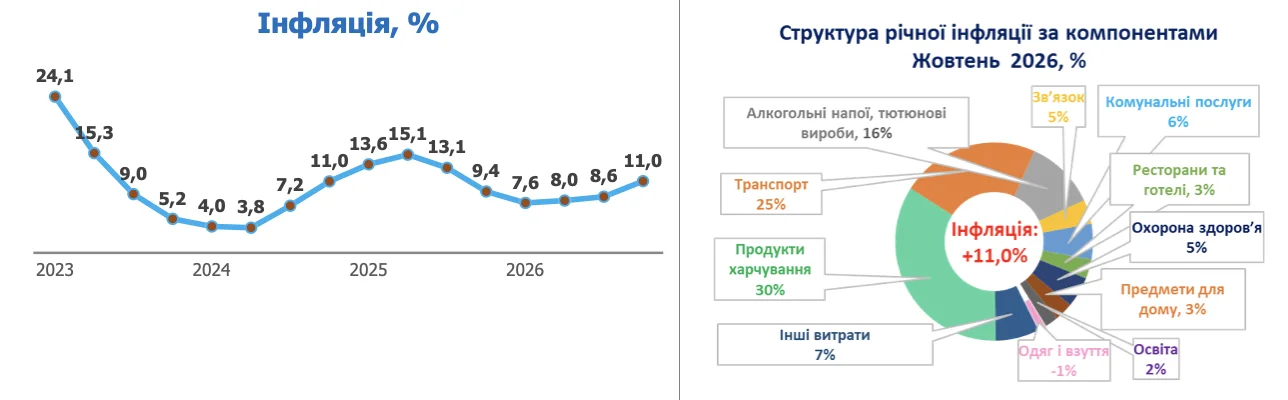
Композиція інфляції. Близько 50% інфляції сформовано продовольчими товарами (включаючи алкоголь та тютюн), ще 25% припадає на автомобільне паливо та транспортні послуги.
Річний приріст окремих компонентів інфляції (максимум та мінімум), %
| Найбільший ПРИРІСТ ЦІН (% за рік) | Падіння цін (% за рік) | ||||
| Позиція | Приріст | Ключовий фактор | Позиція | Приріст | Ключовий фактор |
| Водопостачання та каналізація | +103% | Ріст тарифів | Одяг та взуття | -4% | Зміна споживчих пріоритетів |
| Автомобільне паливо | +54% | Зростання світових цін, підвищення акцизу | Яйця | -4% | Ситуативно-сезонний ефект |
| Пасажирський транспорт | +41% | Ріст тарифів | Фрукти | -2% | Ситуативно-сезонний ефект |
| Риба | +24% | Зростання світових цін, енерговитрати | Масло | -2% | Ситуативно-сезонний ефект |
| Хліб | +21% | Енерговитрати | Електроенергія, газ, опалення | 0% | Державне регулювання |
Волатильність інфляції. Розмах річної зміни цін становить понад 100 відс. пунктів: від -4% на фрукти й одяг до +103% на послуги водопостачання та водовідведення, що підтверджує ситуативність драйверів інфляції та відсутність єдиного інфляційного тренду.
Фундаментальна причина української інфляції – торговельний дефіцит ($70 млрд або 32% ВВП), який доводиться покривати імпортом коштом зовнішньої допомоги. Торговельний дефіцит тисне на ринкові ціни та валютний курс.
Ключовий канал інфляції – збільшення цін промислових виробників: близько +40% за рік. Ситуація ускладняється ростом світових цін на нафту та природний газ (через геополітичний фактор), які розганяють внутрішні ціни на енергоносії (+70%).
Фактор девальвації гривні. Річна девальвація гривні до долара США складає +8%, її подальше розкручування стримується гігантськими інтервенціями НБУ. Девальвація гривні поступово формує девальваційно-інфляційний ефект, оскільки близько 50% споживчих витрат та близько 30% матеріальних витрат виробників – становлять імпортні товари.
Адміністративні фактори (підвищення акцизів на тютюн та пальне, зростання тарифів водопостачання тощо) також формують вагомий внесок інфляції – близько 20% в структурі інфляції.
Стримує інфляцію державне регулювання цін на окремі комунальні послуги, ліки, харчові продукти, а також тимчасові ситуативно-сезонні ефекти.
Роль монетарної політики у стримуванні інфляції є малопомітною, оскільки її інструменти не впливають на ключові канали інфляції. Ба більше, високі процентні ставки ускладнюють адаптацію бізнесу до нових цінових умов, що формує додатковий структурний шлейф інфляції.
Величина монетарних каналів залишається неістотною. Кредитний та депозитний канали становлять лише близько 10% ВВП, валютний та фондовий канал взагалі не функціонують із-за домінування фактора зовнішньої допомоги. Крім того, монетарну трансмісію ускладнюють висока концентрація депозитів у заможних вкладників (понад 60%) та значна банківська процентна маржа (10-12 відс. пунктів).
Інфляційний таргет. НБУ спрямовує монетарну політику орієнтуючись на середньостроковий таргет 5%, який утримується ще з довоєнного періоду та не враховує зміни економічних умов. Заниження інфляційного таргета призводить до встановлення необґрунтовано жорстких параметрів процентної політики. Цільові показники інфляції перманентно залишаються недосяжними, а економіка втрачає можливості для самостабілізації. Існує широкий світовий досвід, який показує, що інфляція в межах 20% не створює проблем для економічного зростання, однак в НБУ такий досвід ігнорується.
Інфляційні прогнози НБУ. Нездатність НБУ контролювати інфляцію призводить до значних прогнозних промахів НБУ та постійних переглядів інфляційних прогнозів Нацбанку. У 2026 році Національний банк вчергове переніс строки досягнення інфляційного таргета з 2027 на 2028 рік.
Боротьба з інфляцією ціною втрати інвестицій та колосальних витрат державних коштів. Внаслідок тривалих жорстких монетарних умов рівень кредитування економіки скоротився до найнижчих у світі 15% ВВП, а частка кредитів серед джерел інвестицій – до 4%. Дефіцитна потреба економіки в інвестиціях компенсується зовнішньою допомогою замість внутрішніх заощаджень. Причому витрати держави на таку монетарну політику склали вже близько 400 млрд грн за 2022-2026 роки (недоотриманий прибуток НБУ до державного бюджету внаслідок його процентних виплат на користь банків).
Що ж ми маємо на сьогодні?
Поточна інфляція в Україні формується під впливом зростання вартості витрат, ситуативно-сезонних чинників та факторів адміністративного і податкового регулювання економіки. Вплив монетарних інструментів на базові джерела інфляційного тиску залишається неістотним.
Інфляційний таргет 5% є заниженим. Коли інфляція диктується структурними розривами у виробничих ланцюгах, її надмірне стримування монетарними методами має контрпродуктивний ефект та заважає самоадаптації економіки.
Для зниження інфляційного тиску в умовах України потрібно застосовувати інструменти стимулювання пропозиції, а на обмеження попиту. Розширення виробничих спроможностей бізнесу дозволятиме компенсувати торговельний дефіцит та зберігати робочі місця.
Вартість кредитних ресурсів має бути адекватно співставною з фактичним рівнем інфляції, а регуляторне навантаження на бізнес повинне враховувати потреби адаптації бізнесу до неринкових воєнних шоків.


