


Зменшення лімітів на перекази та посилення боротьби з дропами: що бізнесу треба перевірити до 14 листопада
З 14 листопада банки знижують місячні ліміти на вихідні перекази для нових і "сплячих" ФОП та компаній, які не підтвердили доходи документами. ФОП 1 групи зможуть переказати до 400 тис. грн на місяць замість 600 тис., ФОП 2-3 груп – до 1 млн грн замість 3 млн, юридичні особи – до 2 млн грн замість 5 млн.
Бізнес Цензор розбирався, чому можна бути "сплячим" в одному банку та зразковим клієнтом в іншому, що станеться з платежем понад ліміт і які документи підприємцям варто зібрати заздалегідь.
Кого торкнуться нові ліміти з 14 листопада
14 травня 2026 року банківська спільнота підписала оновлену редакцію Меморандуму про забезпечення прозорості функціонування ринку платіжних послуг.
З 14 серпня запрацював перший етап: для нових і неактивних ФОП та компаній, які не підтвердили доходи, банки вперше встановили місячні ліміти на перекази.
З 14 листопада стартує другий етап. Місячні ліміти на вихідні перекази для цих клієнтів знижуються:
- ФОП 1 групи – з 600 тис. грн до 400 тис. грн;
- ФОП 2-3 груп – з 3 млн грн до 1 млн грн;
- юридичні особи – з 5 млн грн до 2 млн грн.
Обмеження стосуються новостворених ФОП і тих, хто тривалий час фактично не вів діяльність, а потім різко відновив активні операції. Хто вважається новим, уточнює у коментарі Бізнес Цензору фінансовий аналітик Василь Невмержицький: "Новоствореними в межах Меморандуму вважаються ФОП, зареєстровані протягом останніх шести місяців".
"Ці обмеження не означають автоматичного блокування всіх операцій підприємців", – наголошує Невмержицький.
Важливо знати, що ліміт можна підвищити: для операцій понад нього, за словами Невмержицького, потрібно звернутися до банку з обґрунтуванням і документами.
Як не потрапити в "сплячі" через рахунок в іншому банку
Рахунок, через який роками майже нічого не проходило, стає проблемою тоді, коли через нього раптом ідуть великі суми. Банк може застосувати до такого клієнта ліміт для "сплячих" і запитати, звідки надходять кошти та яка економічна мета операцій.
Невмержицький пояснює: підприємець може обслуговуватися в кількох банках. У такій ситуації банк, у якому він активно працює, знає його бізнес-модель і власників, а банк, де рахунок роками стоїть без руху, такої інформації не має.
"Це не означає, що клієнт здійснює підозрілу діяльність. Просто для одного банку він може бути давно відомим та зрозумілим підприємцем, а для іншого – фактично новим клієнтом із недостатньою історією активних операцій", – каже Невмержицький.
До того ж єдиних критеріїв теж немає: внутрішні системи оцінки ризиків у банків різні, "тому один і той самий клієнт може мати різні оцінки ризику в різних банківських установах".
Звідси перша практична порада аналітика:
"Завчасно комунікувати з усіма банками, в яких відкриті рахунки, повідомляти про суттєві зміни в бізнесі, оновлювати анкети та зазначати нові очікувані обсяги операцій".
Те саме стосується особистих рахунків. У банківському середовищі Бізнес Цензору порадили не тримати відкритими рахунки в банках, з якими людина вже не має справ, – наприклад, зарплатну картку з попередньої роботи. Такий рахунок може вважатися "сплячим", і раптовий рух коштів по ньому викличе питання. Рахунки варто або підтримувати активними, або закривати.
Гроші надійшли, а переказати не можна: що буде з платежем понад ліміт
Ліміт, за словами Невмержицького, стосується вихідних переказів, тобто того, скільки підприємець може відправити з рахунку за місяць. Отримати на рахунок він може й більше – такі надходження банк автоматично не відхиляє:
"Саме по собі надходження коштів понад суму такого ліміту не означає, що банк повинен відмовити в їх зарахуванні. Однак якщо операція нетипова для клієнта, банк може запросити документи, які пояснюють походження коштів, економічний зміст та підстави проведення транзакції", – пояснює він.
Можливий і інший сценарій: кошти зараховані, але переказати їх далі клієнт не може, бо вперся в ліміт. Для операцій понад ліміт доведеться звертатися до банку з обґрунтуванням, а за передбачених законом підстав банк може й зупинити конкретну операцію.
"Тому підприємець повинен розуміти, що наявність коштів на рахунку та можливість негайно здійснити будь-який платіж – не завжди одне й те саме", – каже Невмержицький.
Банк може попросити:
- договори, рахунки, акти виконаних робіт, накладні;
- фінансову та податкову звітність;
- документи про походження коштів та інші підтвердження господарської діяльності.
Якщо підприємець чекає велику оплату за контрактом, щоб перерахувати її постачальникам, банк краще попередити до надходження грошей і одразу показати договори – особливо коли раніше через рахунок ішли значно менші суми.
"Моя головна рекомендація – не чекати, поки платіж буде відхилений або виникнуть обмеження. Потрібно завчасно обговорювати з банком зміни грошових потоків, оновлювати інформацію про бізнес-модель та за необхідності погоджувати збільшення ліміту", – каже фінансовий аналітик.
Те саме з кредитами: у банківському середовищі радять одразу вказувати, на що саме підуть позикові гроші, щоб їхній подальший рух був зрозумілим. Використання кредиту не за призначенням – один з індикаторів підозрілості фінансових операцій, які банки відстежують за постановою НБУ №65.
Понад 70 сигналів, за якими банк оцінює клієнта
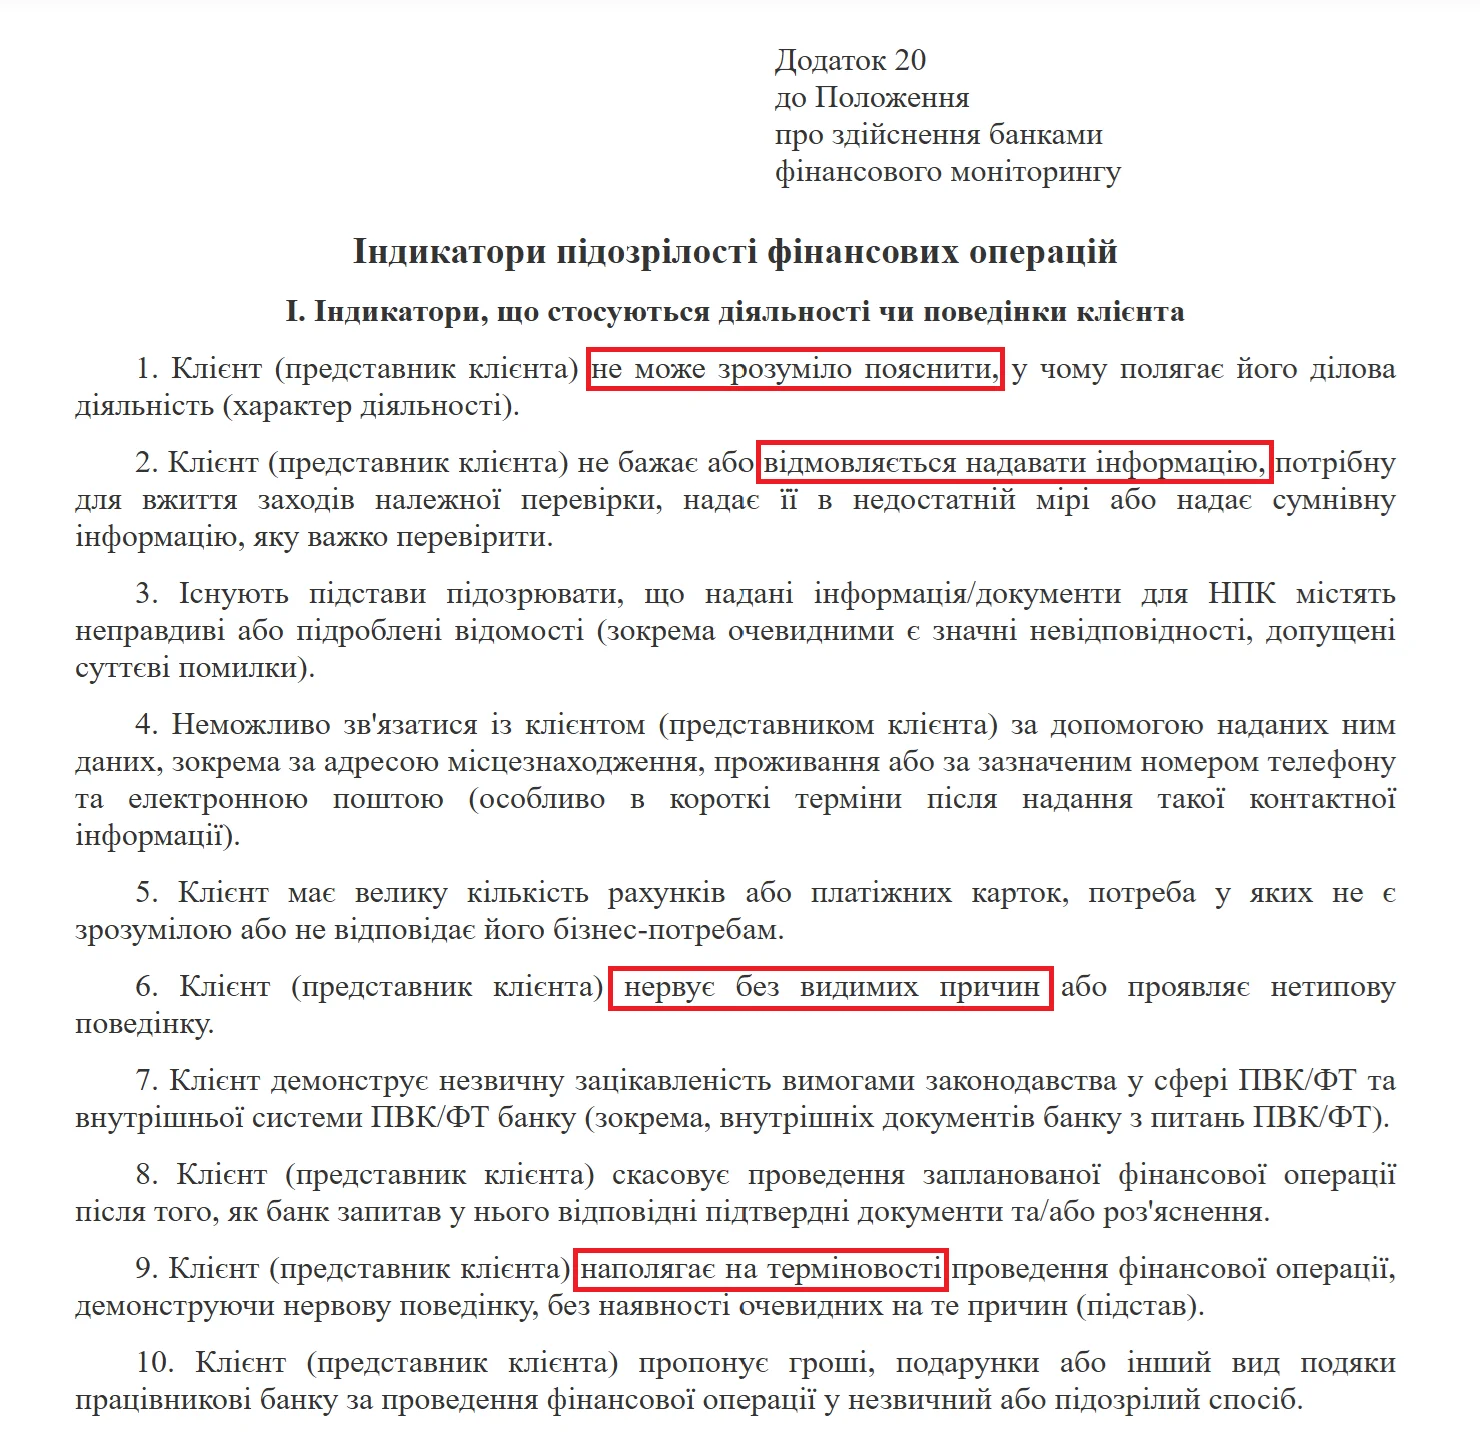
Правила фінмоніторингу для банків встановлює Положення про здійснення банками фінансового моніторингу, затверджене постановою Правління НБУ №65 від 19 травня 2020 року. У додатку 20 до нього – понад 70 індикаторів підозрілості фінансових операцій.
Частина індикаторів описує саме поведінку клієнта. Банк має звертати увагу, якщо клієнт:
- не може чітко пояснити, звідки на рахунку кошти, або відмовляється надавати документи;
- нервує без видимих причин або проявляє нетипову поведінку;
- демонструє незвичну зацікавленість процедурою фінмоніторингу та лімітами;
- скасовує операцію після того, як банк запросив документи, або наполягає на терміновому проведенні платежу.
Окремо НБУ розписав ознаки "компаній-оболонок": 14 липня 2026 року регулятор надіслав банкам лист №25-0010/65703 із 12 ознаками ризику серед клієнтів-імпортерів. Одна з них – молодий вік керівника. У відповіді на запит Бізнес Цензора НБУ уточнив, що банки орієнтуються на керівника "молодого (до 20 років) чи похилого віку (після 75 років)" – таке формулювання містить Положення №65.
Утім, жодна ознака сама по собі нічого не доводить. Якщо новий ФОП отримує великі суми від десятків людей і одразу переказує їх далі, банк має з'ясувати, чи стоять за цим реальні товари, договори й персонал. Висновків наперед тут не зробиш. Як уточнює Невмержицький, "для торговельних, логістичних або інших компаній із великими потоками платежів така активність може бути звичайною частиною бізнесу".
Тож вирішальним часто стає те, чи може клієнт пояснити, звідки в нього гроші.
Довідки ОК-5 і ОК-7 не завжди доведуть походження грошей: які документи треба зберігати роками?
Невмержицький порівнює стосунки клієнта з банком із медичною карткою: інформація про людину накопичується роками, поки вона проходить шлях від фізособи до мікропідприємця і далі до власника великого бізнесу. Глибина перевірки може бути відповідною:
"Банк може досліджувати фінансову історію клієнта за декілька років, а в окремих випадках – фактично з початку його підприємницької діяльності".
Частину даних про роботу й доходи сьогодні можна отримати онлайн – зокрема, довідки ОК-5 та ОК-7 через державні електронні сервіси. Але, за словами Невмержицького, цього не завжди вистачає: "залежно від характеру операції банк може запросити додаткові підтвердження".
Водночас старі доходи з часом підтвердити дедалі складніше, пояснює аналітик:
"Адже через десять чи двадцять років підприємства, де людина працювала, може вже не існувати. І отримати необхідні підтвердження буде значно складніше".
У банківському середовищі Бізнес Цензору навели приклад, з яким можуть зіткнутися військові: підрозділи, у яких людина служила й отримувала грошове забезпечення, могли бути розформовані або переформовані в нові, тож отримати довідку про дохід за той період може бути непросто.
Наскільки глибоко банк може зазирнути в минуле, Невмержицький показує на прикладі з практики: перед купівлею активу іншої компанії міжнародний банк запросив у власників бізнесу історію формування капіталу фактично за 20 років – від походження грошей на статутний капітал до джерел коштів для самої угоди.
"Тому підприємцям я б рекомендував формувати власний фінансовий архів, зберігаючи документи не лише протягом установлених законодавством строків, а й, за можливості та з дотриманням вимог щодо персональних даних, довше – якщо вони можуть знадобитися для підтвердження походження активів", – каже він.
Зокрема експерт радить зберігати:
- довідки про доходи, періоди роботи й посади на кожному місці роботи – найкраще отримувати їх під час звільнення;
- для бізнесу – договори, фінансову й податкову звітність, документи про придбання активів, отримання дивідендів, продаж майна й інші операції, які пояснюють, як формувався капітал.
Що робити, якщо банк уже обмежив операції?
Спершу, радить Невмержицький, варто з'ясувати в банку причину обмеження. Найчастіше – це перевищення ліміту, потреба оновити інформацію про клієнта або заходи фінансового моніторингу.
Говорити з банком краще спокійно. Адже нервозність без видимих причин – один з індикаторів підозрілості за Положенням №65.
"Емоційні суперечки, конфлікти та взаємні звинувачення зазвичай не допомагають швидше вирішити проблему. Навпаки, вони можуть ускладнювати комунікацію між клієнтом і банківською установою", – каже фінансовий аналітик.
Варто пам'ятати, що банк сам виконує вимоги закону й регулятора і без пояснень та документів не завжди може провести операцію. Тож, як радить експерт, замість суперечки краще пояснити, звідки доходи, як рухалися кошти і навіщо операції, та підкріпити це документами.
Якщо ж рішення банку здається необґрунтованим, можна подати письмове звернення про перегляд обмежень, а далі – звертатися до НБУ або захищати свої права в суді.
Народна депутатка, членкиня Комітету Верховної Ради з питань фінансів, податкової та митної політики Ольга Василевська-Смаглюк у коментарі Бізнес Цензору запевняє, що в разі помилкового рішення, його обов’язково виправлять:
"Якщо через якусь помилку хтось комусь заблокує рахунок, то так само і розблокує – банк розбереться. А якщо не розбереться, завжди можна скаржитися в Національний банк, у департамент захисту прав споживачів. Там досить швидко реагують на ці процеси, особливо ті, що стосуються добросовісного бізнесу".
А що з дропами? Ліміти ускладнять схеми, але не зупинять
15 вересня Верховна Рада у першому читанні підтримала законопроєкт №16013, який передбачає запровадження кримінальної відповідальності за передачу або отримання банківських карток, рахунків та доступу до них для використання у шахрайських та інших злочинних схемах. Зміни, зокрема, спрямовані на протидію так званим дропам та дроп-рахункам. Чи допоможуть нові ліміти проти дропів, Невмержицький сумнівається:
"Організатори незаконних фінансових операцій постійно пристосовуються до нових вимог. Якщо обмежується обсяг переказів через один рахунок, вони потенційно можуть залучати більшу кількість підставних осіб, відкривати додаткові рахунки або використовувати компанії, які формально мають ознаки реального бізнесу", – пояснює він.
Василевська-Смаглюк оцінює ситуацію оптимістичніше. За її словами, попередній меморандум, який обмежив P2P-перекази (з картки на картку) до 100-150 тис. грн залежно від оцінки ризиковості клієнта, свою роботу зробив:
"Що стосується меморандуму, вважаю, що його достатньо, тому що минулий меморандум теж був успішний. Знизились ці перекидання з карти на карту, коли запровадили ліміти до 100-150 тисяч залежно від внутрішніх ідентифікаторів банку щодо ризиковості. Тому вважаю, що цей досвід точно був успішним".
Утім, в одному позиції співрозмовників сходяться. Ефективнішим за ліміти Невмержицький вважає аналіз економічного змісту операцій і обмін інформацією між банками. І саме обмін інформацією між банками, фінустановами й органами нагляду, за словами Василевської-Смаглюк, зараз обговорює міжвідомча робоча група з детінізації при уряді. А фокус, як наголошує депутатка з посиланням на міністра фінансів Сергія Марченка, – на організаторах схем, а не безпосередьно за дропами:
"Основна ідея уряду – не ганятися за простими людьми, які через нужду й неосвіченість віддали в користування свої картки, а ганятися все-таки за бенефіціарами цих схем".
Фінансовий аналітик Андрій Шевчишин у коментарі Бізнес Цензору нагадує, що від банків теж залежить, чи не зачеплять зміни чесний бізнес: "Планується, що зміни не повинні вплинути на нормальний бізнес. Але далі потрібно, щоби банки не включали свої додаткові надмірні вимоги, які виконати іноді майже неможливо, бо якихось папірців просто не існує в природі, або вони дуже специфічні".
Скільки бізнесів банки вже віднесли до групи підвищеного ризику і яка частка таких рішень виявилася помилковою, невідомо: згідно відповіді, яку отримував Бізнес Цензор на серпневий запит, НБУ такої статистики не веде.
"Головне – не кількість заблокованих рахунків, а реальне скорочення незаконних фінансових операцій", – підсумовує Невмержицький.


