


Ризикнути грошима під час атаки: як страхується бізнес від воєнних ризиків
Бізнес Цензор розбирався в урядових програмах підтримки страхування бізнесу, які наразі фінансує уряд. Наступного року взагалі планують розвивати окремий фонд зі страхування воєнних ризиків, що має компенсувати збитки підприємств від руйнівних атак РФ.
В листопаді 2025 року уряд вперше запровадив для бізнесу програму страхування воєнних ризиків. Тодішня постанова Кабінету Міністрів №1541 передбачає два механізми компенсацій підприємствам, постраждалим від атак РФ.
Перший полягає у відшкодуванні часткової вартості зруйнованого чи пошкодженого майна, другий – у компенсації страхових премій за договорами страхування воєнних ризиків.
Обидві програми діють з 1 січня 2026 року, адмініструються державним "Експортно-кредитним агентством" та є добровільними для учасників.
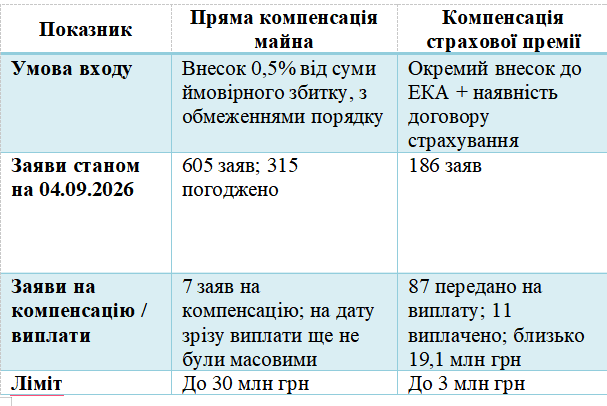
Програма часткової компенсації вартості пошкодженого чи зруйнованого майна розрахована лише на підприємства, що розташовані у прифронтових регіонах, на так званій території підвищеного ризику.
Для участі у програмі підприємець має сплатити "Експортно-кредитному агентству" внесок у 0,5% від суми майбутнього ймовірного збитку за пошкодження/знищення майна. Наразі максимально можливий розмір компенсації для однієї юрособи складає 30 млн грн.
Можна отримати компенсацію за пошкодження/знищення:
- будівлі та споруд;
- виробничого обладнання;
- інженерних комунікацій;
- ємностей для зберігання та перевезення пального;
- окремих транспортних засобів чи сільгосптехніки.
До територій підвищеного ризику відносяться Дніпропетровська, Запорізька, Миколаївська, Одеська, Полтавська, Сумська, Харківська, Херсонська та Чернігівська області (за виключенням окупованих територій). З вересня 2026 року додали до територій підвищеного ризику Київську область та місто Київ.
Підприємці з решти території України брати участь у програмі компенсації вартості майна не можуть, проте можуть долучитись до програми компенсації страхової премії за комерційними договорами страхування воєнних ризиків.
Ця програма націлена на здешевлення класичного страхування: майно страхують страхові компанії, а "Експортно-кредитне агентство" компенсує частину вартості страхування.
За словами заступника Міністра економіки та довкілля України Єгора Перелигіна, на ринку зараз вартість страхового покриття воєнних ризиків в середньому сягає 5-15% страхової суми, є непомірною для багатьох підприємств.
Наразі не уточнюється який конкретно відсоток страхової премії готове покрити "Експортно-кредитне агентство". Загалом, за умовами програми, компенсація тарифу за річним договором страхування для одного учасника не може перевищувати 5 млн грн.
Можна застрахувати не лише власне, а й орендоване майно чи майно, що перебуває у фінансовому лізингу, або в концесії.
Для участі в програмі підприємець спочатку має укласти договір страхування зі страховою компанією і не пізніше семи календарних днів з дати укладання договору звернутись до "Експортно-кредитного агентства" з заявкою на участь у програмі компенсації страхової премії, сплатити агентству річний платіж учасника програми у 5 тис. грн.
Варто пам’ятати, що як і будь-яка інша державна програма, компенсація вартості страхування воєнних ризиків обмежена можливостями бюджету. Тобто якщо у агентства не буде достатньо коштів на програму компенсації, навряд чи нею можна буде скористатись.
У держбюджеті-2026 на страхування воєнних ризиків загалом було передбачено 1 млрд грн.
Станом на 17 вересня, за даними Міністерства економіки та довкілля, "Експортно-кредитне агентство" погодило 323 заяви на компенсацію за пошкоджене або знищене майно загалом на 6,8 млрд грн ймовірної компенсації.
На компенсацію страхової премії агентство отримало 195 заяв, ухвалило рішення про часткову компенсацію за 39 заявами загалом на понад 56 млн грн.
Зрозуміло, що річний бюджет у 1 млрд грн замалий навіть для наявного на початок 2026 року кволого попиту на страхування воєнних ризиків.
Коли ж у серпні додався щоденний терор РФ реактивними дронами по промислових об’єктах, складам, сортувальним центрам неохоче в бік страхування воєнних ризиків стали дивитись самі страхові компанії.
Якщо по інших страхових продуктах у них існує чималий досвід та статистика, то історія з воєнними ризиками видається важко прогнозованим проєктом.
"Ще рік тому ми не очікували таких масових ударів по промислових об'єктах углиб країни. Це різко змінює ситуацію. Страховик працює зі статистикою, він має обрахувати статистичну ймовірність настання ризику. Воєнний ризик неможливо оцінити і сформувати вартість послуги з урахуванням статистики", – вважає директор лізингової компанії Finwin Олександр Ярецький.
За його словами, наразі середній та великий бізнес страхує воєнні ризики в індивідуальному порядку, уніфікованого продукту не існує, тому страхування воєнних ризиків – "дуже виснажливий процес, навіть в підготовці документів".
З іншого боку заважає йому вирости в масовий продукт відсутність достатнього ресурсу для перестрахування.
Як зазначив в серпні заступник міністра економіки та довкілля Єгор Перелигін на міжвідомчій нараді в комітеті ВР з питань фінансів, податкової та митної політики, зовнішнє перестрахування, й без того мале для України, останніми місяцями звелось до мінімуму та значно подорожчало.
Якщо на 1 червня цього року ємність зовнішнього перестрахування для України була на рівні $1-1,5 млрд, то у серпні ліміти виявились вичерпані.
"Раніше, наприклад, Lloyds, давав на Україну $300-$400 млн перестрахувального капіталу за досить високих ставок у 5-6%, навіть 8%, то сьогодні на ринку Lloyds, фактично, залишилися якісь ситуативні пропозиції за 8-12%, тобто нереальні ціни", – говорив тоді Перелигін.
За таких обставин Міністерство економіки та довкілля наважилось фінансувати воєнні ризики через створення окремого державного фонду, який би допоміг бізнесу покрити перші збитки від обстрілів у розмірі до $10 млн на одну юрособу.
Страховий фонд з кишень українців

На початковий ресурс для фонду держава збирається акумулювати близько $1 млрд. Ще одним ресурсом виступатимуть внески підприємств-учасників на рівні 2% від вартості можливих збитків. Третім джерелом наповнення страхового фонду мають стати західні партнери, що, за розрахунками міністерства, нададуть фінансування у $2-3 млрд.
Адмініструванням фонду займатиметься все те ж "Експортно-кредитне агентство".
Державну частину надходжень до Фонду попередньо планують зібрати через підвищення базової ставки ПДВ з 20% до 21%.
Ця ідея поки навіть не сформульована у жодному законопроєкті, вже врахована у проєкті державного бюджету на 2027 рік, де витрати на Фонд страхування воєнних ризиків передбачили на рівні 58,7 млрд грн.
Наразі ідею з підняттям ставки ПДВ схвалюють далеко не всі бізнес-асоціації, потенційні клієнти Фонду страхування воєнних ризиків.
Так, гендиректор "Нової пошти" Володимир Поперешнюк назвав ідею підвищення податків заради підтримки бізнесу "гасінням пожежі бензином":
"Піднімати ПДВ з 20% до 21% у наш час для страхування бізнесу від ракетно-дронових ударів – означає своїми ж руками добивати те, що ще не зруйнували ракети і дрони. Якщо держава справді хоче допомогти постраждалому бізнесу – їй варто впроваджувати податкові знижки, проводити дерегуляцію, приватизацію, а ще терміново скоротити чиновників та державні витрати".
Під час виступу на Форумі економічної стійкості директор Іntertop Ukraine Сергій Бадрітдінов припустив, що підвищення ПДВ поставить під удар весь легальний бізнес через зниження споживання. Тоді як тіньова економіка в Україні матиме ще більше стимулів для розвитку.
Голова Комітету Верховної Ради з питань фінансів, податкової та митної політики Данило Гетманцев теж заявив, що шукати ресурс для страхування потрібно не в додатковому тиску на "білу" економіку, а в кращій роботі правоохоронців. Він нібито теж поки виступає проти підвищення податків.
За словами голови бюджетного комітету Верховної Ради Роксолани Підласої, "позитивне голосування в Раді за підвищення ПДВ – вкрай малоймовірне", про що вона сказала в коментарі Бізнес Цензору. Причому жодний відповідний законопроєкт ще навіть не був зареєстрований.
Отже, основне джерело фінансування фонду лишається під питанням. Інше ж джерело фінансування – обов’язковий внесок у 2% від обсягу можливих збитків – може привезти до антиселекції учасників, коли до фонду подаватимуться виключно підприємства з підвищеним ризиком ураження або з активами, зосередженими в небезпечних місцях.
Попит на страхування

"У Мінекономіки немає ніякого релевантного дослідження щодо бажання підприємств заплатити 2%. Таких і не буде, якщо це не Київ. Підприємства не дуже хочуть сплачувати самостійно ані 0,5% в програмі КМУ №1541 на прифронтових територіях, ані 1-2% (після компенсації від "Експортно-кредитного агентства) за страхування. Показники по кількості таких учасників – мінімальні у відношенні до загальної кількості підприємств. Чому уряд вирішив, що будуть сплачувати 2%? Програма поки не має продуманого вигляду", – прокоментував Бізнес Цензору генеральний директор асоціації "Страховий бізнес" Вячеслав Черняховський.
За інформаційним обміном ПРІМА 17 страховиків за січень-червень 2026 року було укладено 185 910 договорів з покриттям воєнних ризиків, із них лише 13 553 договори припадали на юридичних осіб.
| Лінія | Договори юросіб, шт. | Коментар | Релевантність до нової програми |
| Майно | 456 | 228 комплексних + 228 індивідуальних | Найближчий сегмент |
| Каско | 10 446 | Воєнний ризик для автотранспорту | Обмежена |
| Вантажі | 1 815 | Товари/вантажі та логістика | Низька, якщо товари не входять до програми |
| Медицина | 627 | Особисте страхування | Практично відсутня |
| Інші | 209 | Життя, НВ, відповідальність, фінризики тощо | Практично відсутня |
| Разом | 13 553 | Усі лінії | Не можна використовувати як оцінку майнового попиту |
"На жаль, від клієнтів немає масового запиту на страхування воєнних ризиків, навіть з урахуванням останніх подій, – зазнавчив Олександр Ярецький в інтерв’ю виданню Latіfundist. – Ми зі свого боку намагаємось підштовхнути клієнтів до страхування: періодично робимо розсилки, що готові допомогти, якщо є потреба чи бажання. Даємо команду менеджерам постійно нагадувати клієнтам про страхування від воєнних ризиків, пропонувати його новим клієнтам. Намагаємось тримати зв'язок зі страховими компаніями, бути в курсі програм, але масового попиту з боку клієнтів не бачимо".
"Не можна сказати, що зараз є дуже великий попит, – додає Вячеслав Черняховський у коментарі Бізнес Цензору. – І така ситуація трапляється дуже часто. Наприклад, у великому будинку на 100 квартир сталася звичайна пожежа. Усі мешканці дуже налякані, хочуть укласти договори страхування, звертаються до знайомих страховиків. Страхова компанія каже: якщо 50% чи 70% власників квартир укладуть такі договори, ми надамо ще й суттєву знижку, скажімо, до 30%. На вихідних страхова компанія навіть надсилає своїх працівників, щоб вони пройшлися по квартирах і уклали договори з охочими. Але в результаті на стоквартирний будинок укладається лише один-два договори. Решта мешканців так і не страхуються. Чому? Тому що через кілька днів психіка вже звикає до ситуації: збиток був у когось іншого, а в них нічого не сталося. Спрацьовує логіка: "В одну воронку снаряд двічі не потрапляє".
За словами Черняховського аналогічна ситуація з підприємцями, що не хотіли укладати договори страхування в Києві та Київській області в першому півріччі, сподіваючись, що працюватиме ППО та масових уражень не буде.
"Багато хто довго вагався, радився, запитував, брали час на роздуми, поверталися до обговорення, а потім до них прилітало. У результаті збитки становили кілька мільйонів доларів, складу вже немає, але застрахувати його вони так і не встигли. Тому можна сказати, що зараз попит є радше "на попитати", а не на реальне укладення договорів", – каже Черняховський.
За його оцінками, за останній час страхові тарифи суттєво зросли, приблизно у 1,5-2 рази. Страхові компанії дуже обережно беруть на страхування об'єкти в Києві та Київській області. А підприємці досить рідко укладають договори як зі страховими компаніями, так і з "Експортно-кредитним агентством", навіть у прифронтових областях, які входять до переліку територій для часткової компенсації вартості майна згідно з постановою № 1541.


